リースバック戸建を現金で買った初心者の考え
2024年、私は初めての戸建て投資として、ある物件を購入しました。売主物件・リースバック・現金一括という、初心者にはハードルが高く見える組み合わせです。
・「リースバック物件って怖くない?」
・「中が見れないのに、どうやって判断するの?」
・「現金で買うほどの余裕なんてない」
 パパパンダ
同じように感じる方のために、不安だったこと、判断した基準、実際の数字まで、盛らずに公開します
結論から言うと、この物件は中を一度も見れないまま購入を決めました。それでも判断した理由を、順番に説明していきます。

にほんブログ村
リースバック物件と聞いて、最初に感じた3つの不安
・初めて買う物件でリースバックって怖くない?
投資用中古戸建を探している中で、リースバック物件に出会いました。
リースバックとは、売主がその家に住み続けながら、所有権だけを買主に売る仕組みです。買主から見ると、購入した時点ではすでに入居者がいて、家賃が発生している状態からスタートします。
 パパパンダ
初めてこの話を聞いたとき、私が感じた不安は3つでした。
- 騙されていないか:相場より高く買わされていないか、何か隠された事情があるのではないか
- 退去後の室内状況が分からない:いつか入居者が出ていったとき、中がどんな状態かまったく予想できない
- 物件の質:構造や配管など、外から見えない部分の状態が分からない
この3つは、おそらくリースバック物件を検討する人なら誰でも感じる不安だと思います。
楽待で見つけた800万円の戸建て、それがきっかけ
・リースバック物件なんて見ないけど、どうやって見つけたの?
・よくあるSUMOやアットホームではリースバックなんて見たことない。
私は複数のサイトを毎日チェックしています。
今回の物件は、不動産投資用のポータルサイト「楽待」がきっかけでした。最初に別の800万円戸建の物件と出会い、指値で買付を入れたのですが、満額で買うという人が現れ、その物件は買えませんでした。
指値で買付を入れても、満額の人に負けることはよくあります。
パパパンダ初心者だった私は指値を入れた物件に対し、
他の人が満額入れたと言う結果に、自分の目線は大きく外れていないと言う自信を持つことができました。
ただ、今回はそこで終わりではありませんでした。
業者とのやり取りを続けていたことが、次の紹介につながりました。
ただ、そのやり取りをしていた不動産業者から、別の物件として紹介されたのが、今回の戸建てです。当初の売出価格は850万円でした。
思い返せば、もっと高い値段で出されていていました。
記憶は正確ではないかもしれませんが、1100万円くらいから提示されていたように思います。
ずっと目をつけていましたが、中々売れなかったようで、徐々に値段が下がっていき、850万まで下がってきていました。
そうやって出会ったのが今保有している戸建です。
なぜ現金で買ったのか
・不動産投資といえば、融資を使わないと損なのでは?
・融資を使わないのであれば、株で持っていた方が良いのでは?
融資を使わなかった理由は2つあります。
- 借金をすることへの心理的な不安があったこと
- 不動産投資の本を読んで、現金購入という選択肢への理解が深まったこと
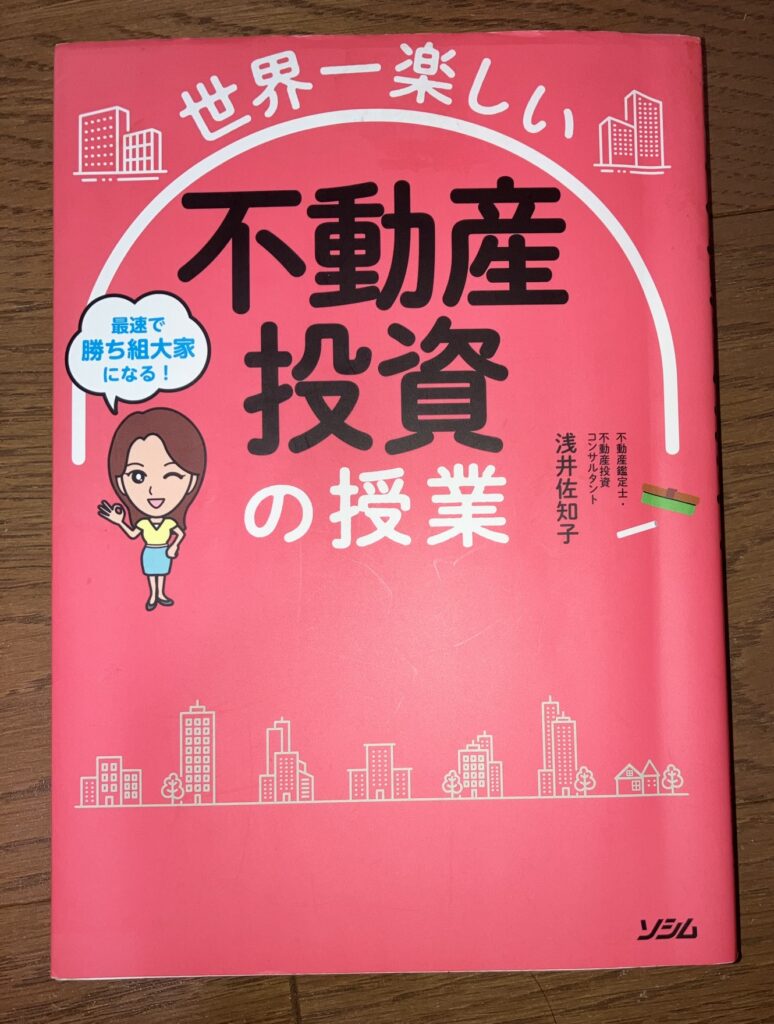
参考にしたのは、
不動産鑑定士・不動産投資コンサルタントの浅井佐知子さんが書いた
『世界一楽しい不動産投資の授業』です。
この本で、不動産投資の全体像を体系的に理解できたことが、現金購入を決める後押しになりました。
「融資を使ったほうが早く資産を増やせる」というのはその通りです
(実際、2軒目の戸建てでは融資を活用しました)。
ただ、1軒目は借金への不安が大きかったので、無理をせず現金で買えるという安心感を優先しました。1軒目と2軒目で、あえて違う方法を選んだとも言えます。
今回紹介している『世界一楽しい不動産投資の授業』の本では、空室物件で返済に追われない中で、まずは修繕や客づけも含めて経験する。と言うような意味合いを書かれています。
私はその修繕や客づけを練習できない中で、現金買いのみを選んでいました。
ここで練習できなかったことは後々若干の後悔もありましたが、それでも2軒目で経験するにあたり、1軒目を現金買いしておいて良かったという出来事があります。
またそれはいつかの記事で。
50万円の値下げ交渉、根拠にした3つの理由
・50万の値下げができるなんて余程の物件だったのではないか?
・50万の値下げができたのはなぜ?
・もっと値下げできたのでは?
850万円の売出価格から、最終的に800万円まで交渉しました。根拠にしたのは次の2点です。
- 売主が売り急いでいる様子があったこと
- 現金一括で、融資特約なしで買える買主だったこと
パパパンダ今振り返ると、もう少し交渉の余地があったと感じています。
特に「現金一括・融資特約なし」は、売主にとって「確実に、早く売れる」という大きなメリットです。
後から知ったことですが、今回の取引業者は三為業者だったので、売り抜くまでの期間が限られていたようです。
そのため、融資の期間を待てない相手にはこのカードはもっと強く使えたかもしれません。
初めての交渉だったこと、
前回が指値をして買えなかったこと、
不動産の買いたい病になっていたこともあり、慎重になりすぎた部分はあったと思います。
今だからこそ感じるのは
大きな大金を使うからこそ
買えなくてもそれは仕方ないと割り切って指値を入れるくらいでも良いかもしれません
「中が見れない」物件を、どう判断したか
・オーナーチェンジやリースバックの物件は中が見れないから不安
・住んでるい人が退去した後が大変そう
「騙されていないか」という不安に対しては、土地値で判断しました。
建物の価値がゼロだったとしても、土地そのものの価値が妥当な範囲であれば、大きく損をすることはないという考え方です。
第一に1軒目の物件は築古の築44年でした。
「退去後の室内状況が分からない」という不安に対しては、同じように**「最悪、土地として売れるかどうか」**だけで考えました。
建物に価値を期待せず、更地にする前提で収支が成り立つかを見ています。
パパパンダ参考にしたのが路線価です。
エリアによっては路線価でも土地として売れないと言うこともあるかもしれませんが、今回購入したのはエリアとしても売れるであろうことは見込めるエリアでした。
つまり、この物件を「立派な中古住宅」としてではなく、**「家賃が入ってくる土地」**として見ていたということです。この視点に立てると、「中を見られず、出た後に中がボロボロだったら」という不安そのものが、判断材料から外れます。
800万円の内訳
- 購入価格:800万円(借入なし)
- 諸費用:約34万円(司法書士報酬・不動産取得税)
- 総投資額:約834万円
- 家賃:月6万円
- 表面利回り:約9.0%
- 実質利回り(諸費用込み・手残りベース):約7.7%
売主物件のため仲介手数料はかからず、リースバック物件のため購入時点ですでに入居者がいて、空室期間もありませんでした。
正直に言うと、確認できていないこともある
リースバック物件のため、配管や基礎といった建物内部の状態は確認していません。確認できたのは、わずかな修繕履歴のみの情報だけです。
建物の質に期待せず、土地の価値だけで判断する
——この考え方に立っていたからこそ、「確認できていない」こと自体が、大きなリスクにならずに済んだと思っています。
逆に言えば、この判断基準を持てない場合は、リースバック物件はおすすめしません。
今はまだ入居中。結果はこれから分かります
ここの記事を書いている時点で、入居者はまだ住み続けてくれています。退去後の室内がどんな状態か、追加の修繕がどれくらい必要になるかは、正直まだ分かりません。
正直に言うと出口が見れていない今の状況で、本当にこの物件の購入が正解だったのもわかりません。
今後は、保有を続けるか、売却するかも含めて、状況に応じて判断していくつもりです。
まとめ|同じ不安を持つ人へ
リースバック物件・売主物件・現金購入という組み合わせは、一見ハードルが高く見えます。ただ、大きな軸となる判断基準を一つに絞ることで、初心者でも検討できる投資先になります。
- 「騙されていないか」「中が見れない」という不安は、土地値だけで判断することで対処できる
- 現金購入は、融資への不安が大きい1件目に向いている方法
- 値下げ交渉では、「現金一括・融資特約なし」というカードを、もっと強く使えたはず
- 指値で買い逃しても、業者との関係を続けていれば次の紹介につながることがある
この戸建てが、今の月10万円の資産収入の大きな土台の一つになっています。
振り返り、今ならこの物件を同じ値段で買うか?と言われると悩ましいところです。ただ、当時の私の1軒目としては十分合格点だと思っています。
全体の内訳は、実績ページで公開しています。
実際の数字の全体像は、こちらで公開しています。
→ 月10万円の資産収入|私の実績(リンク)
コメント